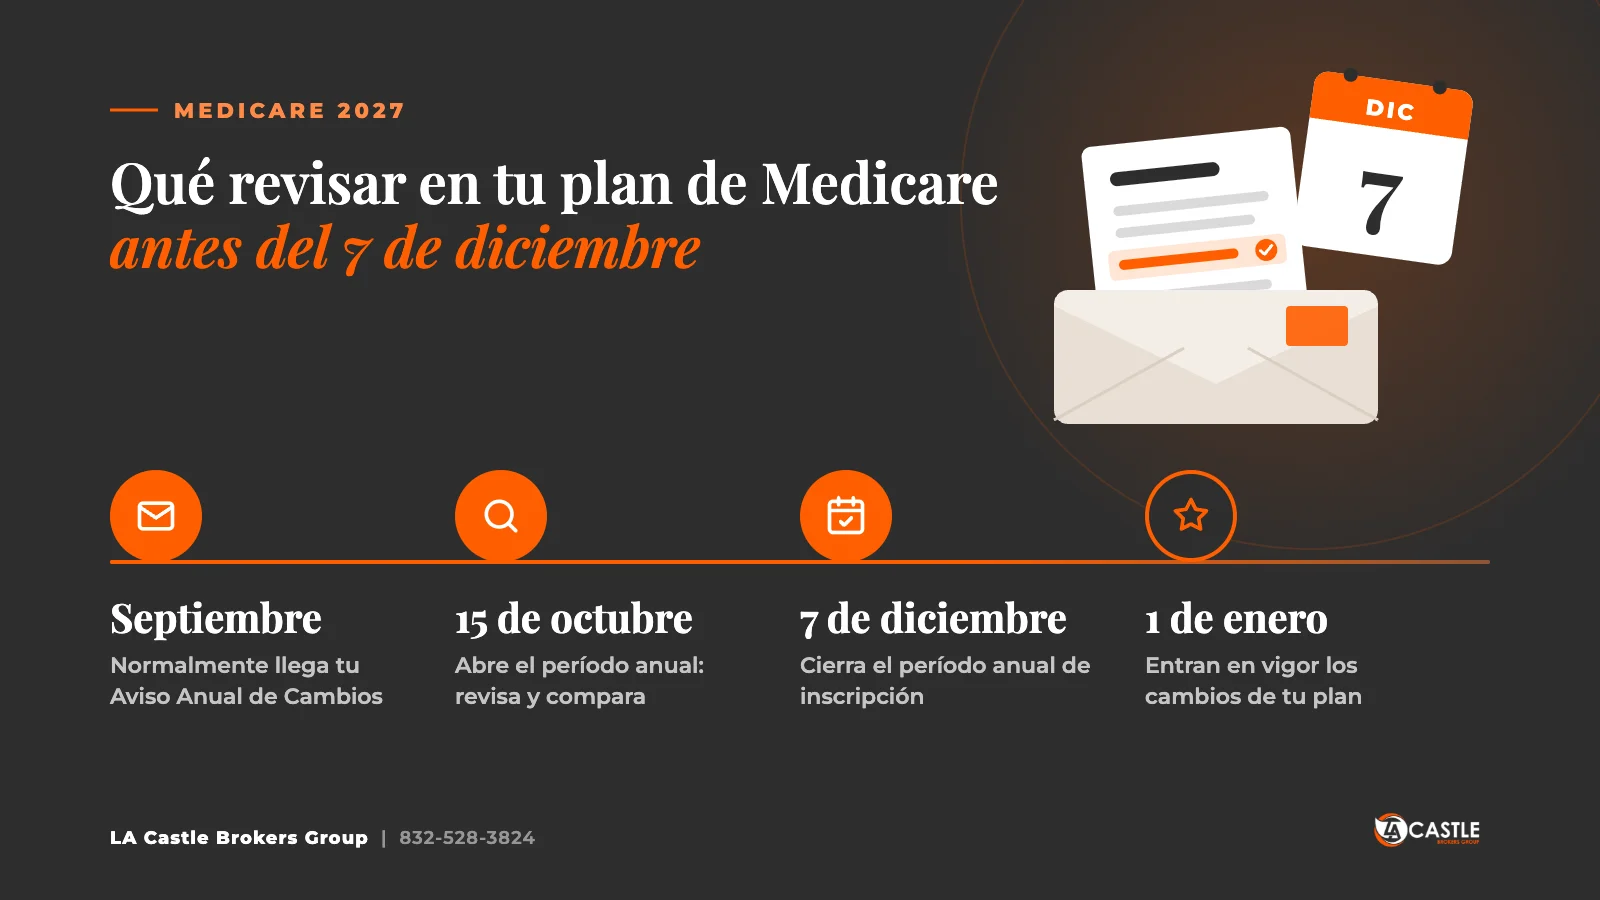
La Inscripción Abierta para los planes de salud 2027 ya comenzó. Este año trae cambios importantes que podrían afectar cuánto pagas por tu cobertura médica, los beneficios que recibes y tu elegibilidad para obtener ayuda económica.
Si actualmente tienes un seguro de salud a través del Mercado de Seguros Médicos (Marketplace), conocido también como Obamacare o ACA, es importante revisar tu cobertura antes de renovarla.
En LA Castle Brokers Group, creemos que tomar decisiones informadas es fundamental para proteger tu salud y la tranquilidad de tu familia.
¿Por qué es importante revisar tu seguro de salud para 2027?
Tener un plan de salud en 2026 no significa que sus condiciones serán iguales durante 2027.
Cada año, las aseguradoras pueden realizar modificaciones en sus planes. Entre los aspectos que debes revisar están:
- Prima mensual: cuánto pagarás cada mes por mantener tu cobertura.
- Deducible: cuánto deberás pagar por ciertos servicios antes de que tu seguro comience a cubrirlos según las condiciones del plan.
- Copagos y coseguro: cuánto pagarás cuando recibas atención médica.
- Red de proveedores: si tus médicos, especialistas y hospitales continúan participando en tu plan.
- Medicamentos: si tus recetas siguen cubiertas y cuánto costarán.
- Crédito fiscal: si continúas calificando para recibir ayuda económica y cuál será su monto.
Aunque tu plan permita una renovación automática, revisar tus opciones puede ayudarte a evitar sorpresas y elegir una cobertura adecuada para tus necesidades.
¿Qué cambios tendrá el Mercado de Seguros Médicos ACA en 2027?
Uno de los cambios más importantes está relacionado con la ayuda económica que reciben millones de personas para pagar su seguro médico.
1. Cambios en los créditos fiscales
Los créditos fiscales ampliados que estuvieron disponibles temporalmente durante años anteriores expiraron al finalizar 2025.
Desde 2026, y también para 2027, se aplican nuevamente las reglas generales del crédito fiscal, incluyendo el límite de ingresos del 400% del Nivel Federal de Pobreza, conocido como FPL.
Esto significa que algunas personas podrían recibir menos ayuda económica que antes, mientras que otras podrían dejar de calificar.
Sin embargo, superar el límite de ingresos para obtener un crédito fiscal no significa necesariamente que no puedas comprar un plan del Marketplace. Podrías continuar teniendo opciones de cobertura pagando la prima sin ese subsidio.
2. Cambios en los precios y beneficios
Las primas de los seguros de salud pueden variar según la aseguradora, el área geográfica, la edad y el plan seleccionado.
Por eso, antes de renovar, es recomendable comparar diferentes opciones y no tomar una decisión considerando únicamente el precio mensual.
Un plan con una prima más baja no siempre representa el menor costo total para tu familia.
3. Nuevas reglas para ciertos estatus migratorios
A partir de 2027, las reglas federales limitan el acceso a los créditos fiscales para determinados grupos de inmigrantes con presencia legal (guía de CMS, en inglés).
Entre las categorías de no ciudadanos que pueden continuar calificando para esta asistencia, si cumplen los demás requisitos, se encuentran:
- Residentes permanentes legales.
- Determinadas personas clasificadas como ingresantes cubanos o haitianos.
- Personas elegibles bajo los acuerdos de libre asociación conocidos como COFA.
Otros inmigrantes con presencia legal podrían continuar siendo elegibles para adquirir cobertura del Marketplace, pero sin recibir créditos fiscales ni reducciones de costos compartidos.
La elegibilidad depende de la clasificación migratoria específica, no solamente de contar con un permiso de trabajo o un número de Seguro Social.
Es importante revisar cada caso individualmente antes de asumir que una persona califica o ha perdido su elegibilidad.
¿Quiénes califican para el crédito fiscal del ACA en 2027?
El Crédito Fiscal para Primas (Premium Tax Credit, o PTC) es una ayuda económica federal destinada a personas que cumplen determinados requisitos y adquieren un seguro médico elegible mediante el Marketplace (IRS, en inglés).
Generalmente, para calificar debes:
- Tener ingresos familiares dentro de los límites aplicables, normalmente entre el 100% y el 400% del FPL.
- Tener ciudadanía estadounidense o un estatus migratorio elegible para recibir el crédito.
- Inscribirte en un plan elegible a través del Marketplace.
- No tener acceso a otra cobertura que te excluya del crédito, como determinada cobertura de empleador asequible o ciertos programas públicos.
- Cumplir las reglas fiscales correspondientes, incluidas las relacionadas con declaraciones de impuestos y dependientes.
Existen reglas especiales y excepciones que pueden modificar esta evaluación.
El monto del crédito fiscal no depende únicamente de tus ingresos. También influyen el tamaño del hogar fiscal, la edad de las personas cubiertas, el lugar de residencia y el costo de los planes de referencia disponibles.
Tabla de ingresos ACA 2027: límites del Nivel Federal de Pobreza
El Nivel Federal de Pobreza (Federal Poverty Level, FPL) se utiliza como referencia para determinar la elegibilidad a diferentes programas y ayudas económicas.
Para la cobertura de 2027 se utilizan los valores FPL publicados en 2026 (HHS/ASPE, en inglés).
| Personas en el hogar | 100% FPL | 250% FPL | 400% FPL |
|---|---|---|---|
| 1 | $15,960 | $39,900 | $63,840 |
| 2 | $21,640 | $54,100 | $86,560 |
| 3 | $27,320 | $68,300 | $109,280 |
| 4 | $33,000 | $82,500 | $132,000 |
| 5 | $38,680 | $96,700 | $154,720 |
| 6 | $44,360 | $110,900 | $177,440 |
Fuente: guías federales de pobreza de 2026, utilizadas para la elegibilidad de cobertura 2027. Para hogares de más de 6 personas, se suman $5,680 por cada persona adicional. Los valores de Alaska y Hawái son diferentes.
¿Cómo interpretar estos límites?
Imagina una familia de cuatro personas con ingresos anuales estimados de $60,000.
Para un hogar de cuatro personas, el 100% del FPL es $33,000. Esos $60,000 equivalen a aproximadamente el 182% del FPL ($60,000 ÷ $33,000), una cifra por debajo del límite del 400% ($132,000).
Si cumplen los demás requisitos, podrían calificar para un crédito fiscal que ayude a reducir la prima mensual.
Además, con ingresos de hasta el 250% del FPL, y dependiendo de su elegibilidad, podrían obtener reducciones de costos compartidos, como menores deducibles y copagos, si seleccionan un plan de categoría Silver.
Importante: estar dentro de un rango de ingresos no garantiza automáticamente un subsidio ni determina por sí solo su monto.
¿Por qué debes actualizar tus ingresos al renovar tu plan?
Uno de los errores más comunes durante la renovación es utilizar la misma información financiera del año anterior sin verificar si continúa siendo correcta.
El Marketplace utiliza una estimación de tus ingresos anuales para calcular la ayuda económica que podrías recibir durante el año.
Si tus ingresos reales cambian, el crédito fiscal al que finalmente tienes derecho también puede cambiar.
Por ejemplo, debes revisar tu solicitud cuando:
- Recibes un aumento de salario o cambias de empleo.
- Comienzas a trabajar por cuenta propia.
- Pierdes tu empleo o disminuyen tus ingresos.
- Te casas, te divorcias o tienes un hijo.
- Cambia la cantidad de dependientes en tu declaración de impuestos.
- Comienzas a recibir ingresos adicionales que deben incluirse en el cálculo fiscal.
Un cambio importante: podrías tener que devolver créditos fiscales recibidos en exceso
A partir del año fiscal 2026, se eliminaron los límites que anteriormente restringían cuánto crédito fiscal adelantado debía devolver una persona en determinadas circunstancias (IRS, en inglés).
Esto significa que si recibes más ayuda económica de la que realmente te correspondía, podrías tener que devolver la totalidad del exceso cuando presentes tu declaración federal de impuestos.
Por eso, reportar tus ingresos correctamente y actualizarlos durante el año es una parte esencial de mantener tu cobertura bajo control.
El cálculo utiliza reglas fiscales específicas, incluido el ingreso bruto ajustado modificado del hogar (Modified Adjusted Gross Income, MAGI), que no siempre equivale a tu salario bruto.
Cuando tengas dudas sobre cómo reportar ciertos ingresos, consulta con un profesional de impuestos.
¿Cuándo debes renovar tu seguro de salud para 2027?
Para los estados que utilizan HealthCare.gov, incluyendo Texas, las fechas de Inscripción Abierta para la cobertura 2027 son (HealthCare.gov, en inglés):
- 1 de noviembre de 2026: comienza la Inscripción Abierta.
- 15 de diciembre de 2026: fecha límite general para seleccionar cobertura que comience el 1 de enero de 2027.
- 15 de enero de 2027: finaliza la Inscripción Abierta para la cobertura 2027.
Las solicitudes y cambios realizados después del 15 de diciembre y hasta el 15 de enero generalmente tendrán cobertura a partir del 1 de febrero de 2027.
Fuera de este período, normalmente necesitarás calificar para un Período Especial de Inscripción para inscribirte o cambiar de plan, salvo excepciones aplicables.
Cinco recomendaciones antes de renovar
- Revisa tu ingreso anual estimado para 2027. No utilices automáticamente el ingreso declarado en años anteriores.
- Confirma la información de tu hogar fiscal. Verifica dependientes, estado civil y otros datos relevantes.
- Compara los planes disponibles. Revisa costos, beneficios, médicos, hospitales y medicamentos.
- Verifica tu elegibilidad para recibir ayuda económica. Los requisitos y montos pueden cambiar de un año a otro.
- Solicita orientación antes de tomar una decisión. Comprender tus opciones puede ayudarte a evitar errores y elegir una cobertura adecuada.
Conclusión: renovar es una oportunidad para decidir mejor
Los cambios del Mercado de Seguros Médicos para 2027 hacen que revisar tu cobertura sea especialmente importante.
Conocer los límites de ingresos, comprender quiénes califican para créditos fiscales y mantener actualizada tu información puede ayudarte a tomar decisiones más informadas sobre tu protección médica.
En LA Castle Brokers Group acompañamos a las familias durante este proceso, explicando sus opciones de manera clara y responsable. Puedes conocer más sobre los planes que ofrecemos en nuestra página de seguro de salud ACA.
¿Ya revisaste tu plan de salud para 2027?
Comunícate con nuestro equipo para coordinar una revisión de tu cobertura y conocer las alternativas disponibles según tus necesidades. La revisión no tiene costo ni compromiso.
O llámanos al 832-528-3824.
Preguntas frecuentes sobre la renovación ACA 2027
¿Puedo renovar mi plan si mis ingresos aumentaron?
Sí. Un aumento de ingresos no significa necesariamente que debas perder tu seguro médico. Sin embargo, podría modificar o eliminar tu crédito fiscal, dependiendo del nuevo ingreso y los demás requisitos de elegibilidad.
¿Qué sucede si mis ingresos superan el 400% del FPL?
Por regla general, no podrás recibir el crédito fiscal para primas si tus ingresos familiares superan ese límite en 2027. Podrías continuar comprando cobertura del Marketplace sin esa ayuda económica.
¿Puedo cambiar de aseguradora durante la renovación?
Sí. Durante el período de Inscripción Abierta puedes comparar opciones y seleccionar un plan diferente disponible en tu área.
¿Qué sucede si mis ingresos disminuyen durante 2027?
Debes reportar el cambio al Marketplace. Dependiendo de las circunstancias, podrías calificar para una cantidad diferente de ayuda económica u otros programas de cobertura.
¿Es obligatorio renovar mi seguro ACA cada año?
Algunos planes pueden renovarse automáticamente, pero eso no garantiza que mantengas la misma prima, beneficios o ayuda económica. Por eso es recomendable revisar tu cobertura y actualizar la información de tu solicitud cada año.
¿Cuánto cuesta revisar mi plan con LA Castle Brokers Group?
La revisión de tu cobertura con LA Castle Brokers Group es gratuita y sin compromiso.
Aviso importante: Este artículo tiene fines educativos y no constituye asesoramiento legal, fiscal ni financiero. LA Castle Brokers Group es una agencia/corredor independiente con licencia, no es una agencia gubernamental ni el sitio oficial del Mercado de Seguros Médicos (HealthCare.gov). La elegibilidad, los créditos fiscales y los beneficios dependen de las circunstancias individuales y de las determinaciones del Marketplace. No ofrecemos todos los planes disponibles en su área. La información se basa en las reglas vigentes al 14 de noviembre de 2026 y puede cambiar; consulta siempre los avisos oficiales más recientes, en particular sobre elegibilidad migratoria y procesos de verificación.
Fuentes (en inglés): CMS, planes y fechas del Marketplace 2027 · CMS, elegibilidad de no ciudadanos 2027 · IRS, crédito fiscal para primas · IRS, preguntas y respuestas · KFF, qué vigilar en la Inscripción Abierta 2027 · HHS/ASPE, guías de pobreza.
LA Castle Brokers Group — Houston, Texas. Hablamos español.