Cada año, tu plan de Medicare puede cambiar. Los costos, los medicamentos cubiertos, la red de proveedores y algunos beneficios pueden ser diferentes el año siguiente, aunque tú no hagas ningún cambio.
Por eso, antes del 7 de diciembre, es importante revisar tu cobertura y confirmar que tu plan seguirá respondiendo a tus necesidades en 2027.
No significa que tengas que cambiar de plan. Si tu cobertura actual sigue funcionando bien para ti, puedes mantenerla. Lo importante es revisar antes de decidir.
¿Cuándo es el Período de Inscripción Anual de Medicare?
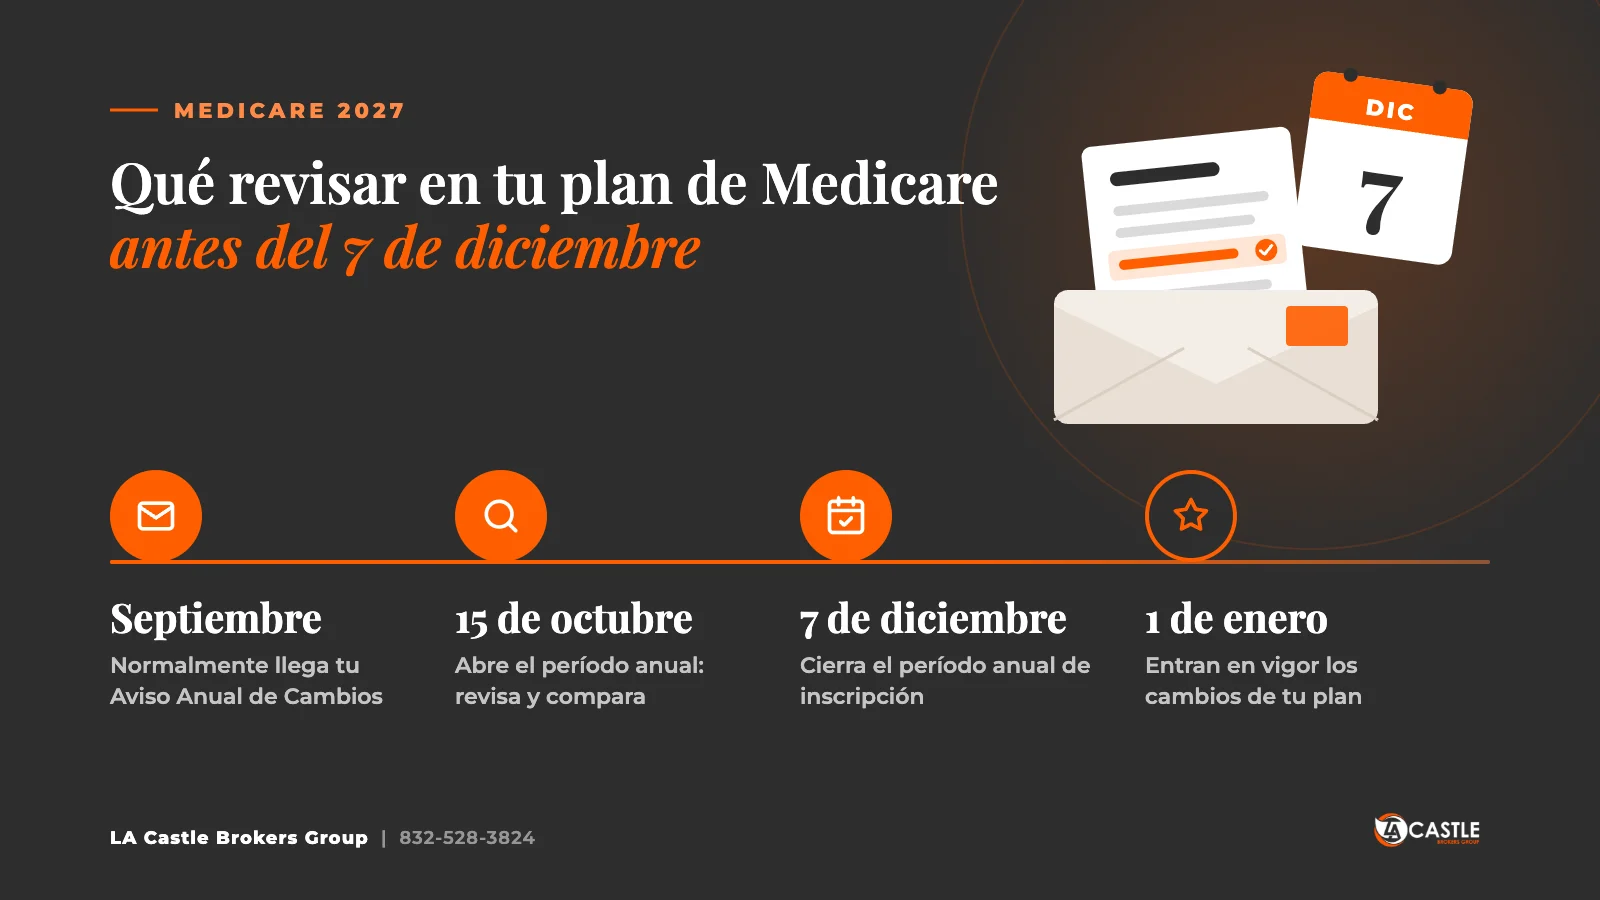
El Período de Inscripción Anual de Medicare ocurre cada año del 15 de octubre al 7 de diciembre.
Durante este período puedes, dependiendo de la cobertura que tengas:
- Cambiar de un plan Medicare Advantage a otro.
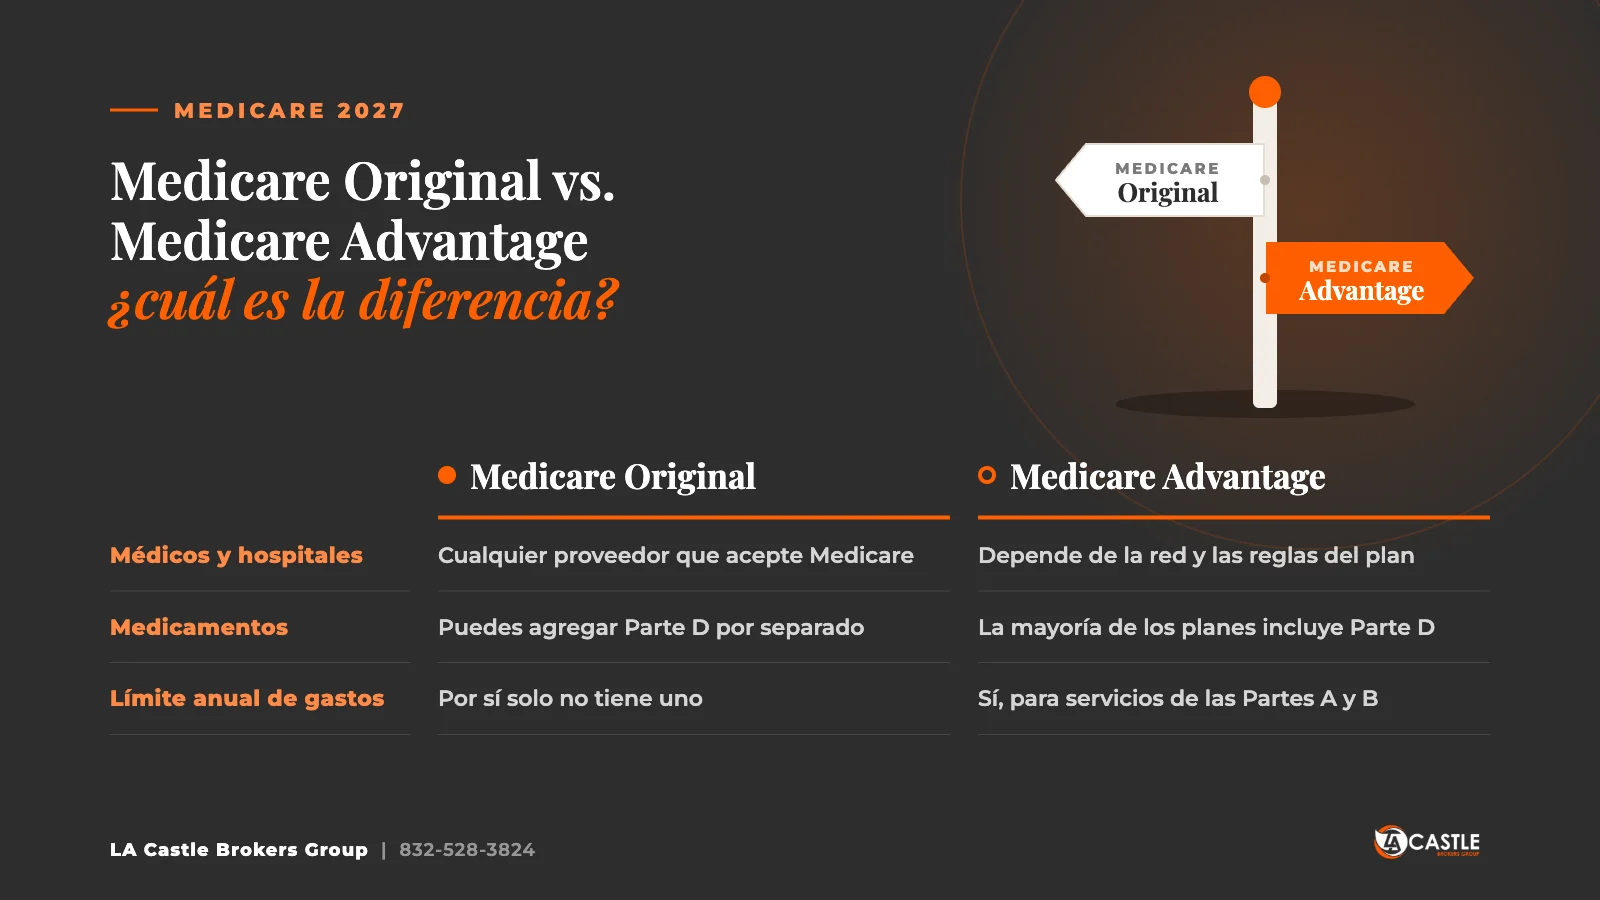
- Cambiar de Medicare Original a Medicare Advantage.
- Regresar de Medicare Advantage a Medicare Original.
- Inscribirte, cambiar o cancelar un plan de medicamentos de Medicare Parte D si tienes Medicare Original.
- Cambiar la cobertura de medicamentos asociada a determinadas opciones de Medicare Advantage.
Los cambios realizados durante este período generalmente comienzan el 1 de enero del año siguiente.
Busca tu Aviso Anual de Cambios (ANOC)
Si tienes un plan Medicare Advantage o un plan de medicamentos (Parte D), debes recibir cada otoño un documento llamado Aviso Anual de Cambios, conocido como ANOC por sus siglas en inglés (Annual Notice of Change). Si tienes Medicare Original sin un plan privado, no vas a recibir este documento — solo lo envían los planes privados.
Normalmente, el plan lo envía en septiembre.
Este documento explica los cambios que entrarán en vigor en enero, incluyendo modificaciones en la cobertura, los costos y otros aspectos importantes de tu plan.
No lo ignores.
Compara el ANOC con la cobertura que utilizas actualmente y presta especial atención a cualquier cambio que pueda afectarte.
Si tienes uno de estos planes y no recibiste tu ANOC, comunícate directamente con tu plan para solicitarlo.
1. Revisa que tus médicos sigan en la red
No asumas que porque tu médico aceptó tu plan este año seguirá haciéndolo el próximo.
Las redes de proveedores pueden cambiar.
Verifica que tu médico de cuidado primario, especialistas, hospitales y otros proveedores que utilizas continúen participando en la red del plan para 2027.
También es recomendable confirmar esta información directamente con el plan y con el proveedor antes de tomar una decisión.
2. Revisa tus medicamentos y tu farmacia
Haz una lista actualizada de todos los medicamentos que utilizas y compárala con la cobertura del plan para 2027.
Revisa:
- Si cada medicamento continúa cubierto.
- En qué categoría o nivel aparece (esto afecta cuánto pagas).
- Cuánto podrías pagar.
- Si el plan requiere autorización previa (que apruebe el medicamento antes de cubrirlo) para alguno de tus medicamentos.
- Si hay límites de cantidad u otras restricciones.
- Si tu farmacia habitual sigue en la red del plan — el costo de un mismo medicamento puede cambiar según la farmacia que uses, así que vale la pena comparar cuál te conviene más.
Un medicamento que estuvo cubierto este año puede tener condiciones o costos diferentes el próximo.
3. Revisa cuánto podrías pagar en 2027
No te fijes únicamente en la prima mensual.
Dependiendo de tu cobertura, también debes revisar:
- Deducibles.
- Copagos.
- El porcentaje que pagas tú de la cuenta después del deducible (coaseguro).
- Costos de medicamentos.
- Costos por hospitalización.
- Costos de especialistas.
- Máximo de gastos de bolsillo, cuando corresponda.
Un plan con una prima mensual baja no necesariamente será el que represente el menor gasto total para ti.
Lo importante es analizar cómo utilizas realmente tu cobertura.
4. Revisa los beneficios adicionales
Algunos planes Medicare Advantage pueden ofrecer beneficios adicionales que Medicare Original no cubre de la misma manera.
Dependiendo del plan y del área donde vivas, estos pueden incluir beneficios relacionados con:
- Servicios dentales.
- Visión.
- Audición.
- Programas de acondicionamiento físico.
- Transporte.
- Créditos para productos de venta libre en la farmacia (OTC), como vitaminas o medicinas sin receta.
- Otros beneficios suplementarios.
Estos beneficios pueden cambiar de un año a otro.
Por eso, no basta con preguntar si el plan "tiene dental" o "tiene visión". Revisa cuánto cubre, qué servicios incluye, cuáles son sus límites y qué proveedores puedes utilizar.
¿Qué cambia en Medicare Parte D para 2027?
Medicare Parte D tendrá parámetros importantes para 2027 que ya fueron publicados oficialmente por los Centros de Servicios de Medicare y Medicaid (CMS).
Límite anual de gastos de bolsillo: $2,400
En 2027, el umbral anual de gastos de bolsillo para medicamentos cubiertos por Parte D será de $2,400.
Una vez que alcanzas este límite, ya no pagas costos compartidos por los medicamentos cubiertos por tu Parte D durante el resto del año.
Deducible estándar: hasta $700
El deducible del beneficio estándar de Parte D será de $700 en 2027.
Esto no significa que todos los planes cobrarán un deducible de $700. Algunos planes pueden establecer un deducible menor o aplicar diferentes condiciones de acuerdo con el diseño de su cobertura.
Prima base nacional de Parte D: $41.33
Para 2027, la prima base nacional del beneficiario de Parte D es de $41.33.
Es importante entender que esto no significa que todos los beneficiarios pagarán $41.33 al mes.
Esta cantidad es una referencia utilizada por Medicare para calcular las primas de los planes. La prima que realmente pagues dependerá del plan que elijas y, en algunos casos, de otros factores.
¿Cuánto costarán Medicare Parte A y Parte B en 2027?
Al momento de actualizar este artículo, CMS todavía no ha publicado los costos definitivos de Medicare Parte A y Parte B para 2027.
Un reporte oficial que Medicare usa para calcular costos futuros (el Informe de los Fideicomisarios de Medicare) proyecta que la prima mensual estándar de la Parte B podría ser de $209.50 para 2027, comparada con $202.90 en 2026.
Sin embargo, esta cantidad sigue siendo una proyección y no debe considerarse definitiva hasta que CMS publique oficialmente las primas, deducibles y otros costos correspondientes a 2027.
Por esa razón, recomendamos verificar siempre los valores oficiales más recientes antes de tomar una decisión sobre tu cobertura.
¿Qué pasa si no haces ningún cambio antes del 7 de diciembre?
Si tu plan continúa disponible y no haces ningún cambio, en muchos casos tu cobertura continuará automáticamente el año siguiente.
Pero eso no significa necesariamente que todo seguirá igual.
A partir del 1 de enero pueden entrar en vigor los cambios anunciados por tu plan para el nuevo año.
Por eso es importante revisar tu cobertura antes de decidir mantenerla.
¿Cómo saber si deberías comparar otras opciones?
Hazte estas preguntas:
- ¿Mis médicos y especialistas continúan en la red?
- ¿Mis medicamentos siguen cubiertos?
- ¿Cambió lo que pagaré por mis medicamentos?
- ¿Cambió mi prima, deducible, copago o el porcentaje que pagas tú después del deducible?
- ¿Cambió alguno de los beneficios que utilizo?
- ¿Mi hospital y farmacia continúan dentro de la red?
- ¿Mi situación de salud o mis necesidades cambiaron durante este año?
Si encuentras cambios importantes, puede ser un buen momento para comparar las opciones disponibles en tu área antes del 7 de diciembre.
Comparar no significa que tengas que cambiar.
Tu plan actual podría seguir siendo una opción adecuada. La finalidad de la revisión es que tomes la decisión con información actualizada.
¿Qué pasa si se me pasa el 7 de diciembre?
El 7 de diciembre es una fecha importante, pero no significa que absolutamente todas las personas tengan que esperar hasta el próximo año para realizar cualquier cambio.
Por ejemplo, si ya estás inscrito en un plan Medicare Advantage, existe un Período de Inscripción Abierta de Medicare Advantage del 1 de enero al 31 de marzo, durante el cual puedes realizar ciertos cambios permitidos.
También existen Períodos Especiales de Inscripción para personas que cumplen determinadas condiciones, como ciertos cambios de residencia, pérdida de otra cobertura u otras situaciones establecidas por Medicare.
Las opciones disponibles dependen de cada situación.
Revisa antes de renovar
No necesitas cambiar de plan todos los años.
Pero sí conviene revisar tu cobertura.
Una revisión anual puede ayudarte a entender qué está cambiando y comprobar si tus médicos, medicamentos, costos y beneficios siguen respondiendo a tus necesidades.
En LA Castle Brokers Group podemos ayudarte a revisar tu cobertura actual y comparar las opciones disponibles para 2027.
La revisión no tiene costo ni compromiso.
O llámanos al 832-528-3824.
Preguntas frecuentes sobre Medicare y el 7 de diciembre
¿Cuándo es el Período de Inscripción Anual de Medicare?
Ocurre cada año del 15 de octubre al 7 de diciembre. Los cambios realizados durante este período entran en vigor el 1 de enero del año siguiente.
¿Tengo que cambiar mi plan de Medicare cada año?
No. Si tu cobertura continúa disponible y sigue respondiendo a tus necesidades, puedes decidir mantenerla. Lo recomendable es revisar los cambios del nuevo año antes de tomar esa decisión.
¿Qué es el ANOC de Medicare?
El Aviso Anual de Cambios (ANOC) es el documento que tu plan envía cada otoño para informarte sobre cambios en cobertura, costos y otros aspectos que entrarán en vigor en enero. Solo lo envían los planes Medicare Advantage y los planes de medicamentos (Parte D) — si tienes Medicare Original sin plan privado, no recibirás este documento.
¿Qué debo revisar antes del 7 de diciembre?
Presta especial atención a tus médicos y hospitales, medicamentos y farmacias, y a cuánto pagarás: primas, deducibles, copagos y el porcentaje que pagas tú después del deducible, además de los beneficios adicionales.
¿Qué pasa si dejo pasar el 7 de diciembre?
Tus opciones para cambiar de cobertura pueden ser más limitadas. Sin embargo, dependiendo de tu situación, podrías tener otra oportunidad para realizar determinados cambios, como el Período de Inscripción Abierta de Medicare Advantage o un Período Especial de Inscripción si calificas.
¿Cuál será el límite de gastos de medicamentos de Parte D en 2027?
Para 2027, el umbral anual de gastos de bolsillo de Medicare Parte D será de $2,400 para medicamentos cubiertos que cuentan para ese límite.
¿Cuánto cuesta revisar mi plan con LA Castle Brokers Group?
La revisión de tu cobertura con LA Castle Brokers Group es gratuita y sin compromiso.
Aviso importante: LA Castle Brokers Group es una agencia/corredor independiente con licencia para ofrecer productos de Medicare. No somos una agencia gubernamental ni estamos afiliados o respaldados por el gobierno de los Estados Unidos o el programa federal Medicare. La disponibilidad, beneficios, costos y elegibilidad de los planes varían según el plan, el área de servicio y las circunstancias del beneficiario. Algunas cifras de Medicare Parte A y Parte B mencionadas para 2027 son proyecciones y pueden cambiar cuando CMS publique los montos oficiales.
Fuentes oficiales: Medicare.gov y Centers for Medicare & Medicaid Services (CMS).
LA Castle Brokers Group — Houston, Texas. Hablamos español.