La pregunta que casi nadie se hace a tiempo
La cantidad correcta de seguro de vida no es un número mágico: es lo que tu familia necesitaría para seguir adelante si tú faltaras mañana. En esta guía te enseñamos a calcularlo tú mismo, con papel y lápiz, en unos 15 minutos.
Es una conversación que muchas familias dejan para después, y las cifras lo muestran. Según el estudio Insurance Barometer 2025 de LIMRA y Life Happens, solo el 40% de los hispanos en Estados Unidos tiene seguro de vida, la cifra más baja de cualquier grupo étnico. En la edición 2024, el 46% de las familias hispanas dijo que enfrentaría problemas económicos en menos de seis meses si falleciera quien trae el ingreso principal.
Lo más revelador es por qué no lo tienen. En esa edición de 2024, más de 7 de cada 10 hispanos (72%) sobreestimaron el costo de un seguro de vida temporal (term). El problema casi nunca es falta de amor ni de responsabilidad: es falta de información clara.
Por qué "10 veces tu ingreso" se queda corto
La regla de las 10 veces tu ingreso es un buen punto de partida, pero no es un plan. Si ganas $50,000 al año, la regla dice que necesitas $500,000 de cobertura, y ahí termina el análisis.
El problema es lo que esa regla no mira:
- Tus deudas reales. Dos familias que ganan lo mismo pueden deber cantidades muy distintas.
- Tu hipoteca. No es igual una casa casi pagada que una comprada hace dos años.
- Tus hijos. No es lo mismo un bebé que un adolescente a punto de terminar la preparatoria.
- Lo que ya tienes. Ahorros o un seguro del trabajo reducen lo que te falta.
- Quien no tiene sueldo. Para el padre o la madre que se queda en casa, 10 veces cero es cero. Y ese resultado es falso.
Por eso usamos un método que parte de las obligaciones reales de tu familia, no solo de tu salario.
El método DIME, paso a paso
DIME son las siglas en inglés de Debt (deudas), Income (ingreso), Mortgage (hipoteca) y Education (educación): cuatro cosas que tu familia tendría que cubrir sin ti. Sumas las cuatro y tienes tu punto de partida.
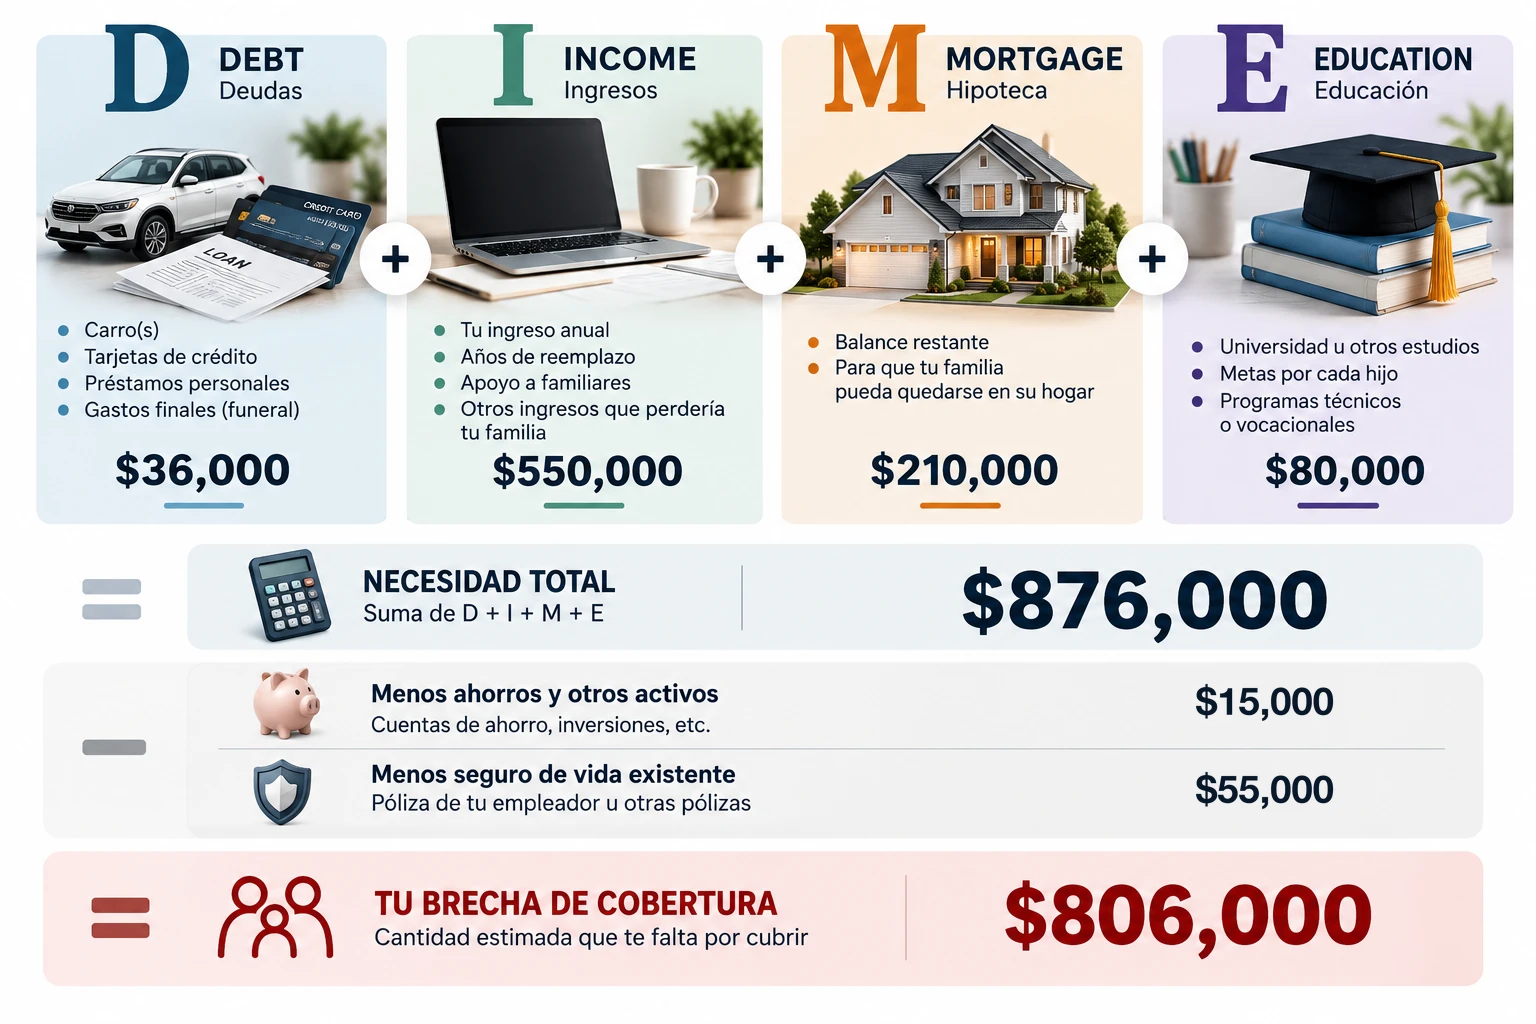
Para que se vea claro, usemos un ejemplo. Carlos tiene 38 años, vive en Katy con su esposa Andrea y dos hijos de 6 y 10 años. Gana $55,000 al año.
D: Deudas y gastos finales
Suma todo lo que debes, excepto la hipoteca: carro, tarjetas, préstamos personales. Agrega los gastos del funeral. Según la National Funeral Directors Association, el costo mediano de un funeral con ataúd y entierro fue de $8,300 en 2023, sin contar el cementerio ni la lápida.
Carlos debe $18,000 del carro y $6,000 en tarjetas, y calcula $12,000 para el funeral con cementerio. Total D: $36,000.
I: Ingreso
Multiplica tu ingreso anual por los años que tu familia necesitaría ese apoyo. Una referencia común es cubrir los años en que tus hijos más dependen de tu ingreso.
Carlos elige 10 años: $55,000 × 10. Total I: $550,000.
M: Mortgage (hipoteca)
Anota lo que falta por pagar de la casa, no el precio original. La idea es que tu familia pueda quedarse en su hogar sin esa carga.
A Carlos le quedan $210,000. Total M: $210,000.
E: Educación
Define cuánto quieres dejar para la educación de cada hijo después de la preparatoria. Aquí no hay respuesta correcta: es una meta de familia.
Carlos y Andrea eligen $40,000 por hijo. Total E: $80,000.
El resultado
| Componente | Carlos |
|---|---|
| D: Deudas y gastos finales | $36,000 |
| I: Ingreso (10 años) | $550,000 |
| M: Hipoteca | $210,000 |
| E: Educación | $80,000 |
| Total DIME | $876,000 |
Compara: la regla de 10 veces el ingreso le hubiera dicho $550,000. Con DIME, Carlos ve que esa regla se habría quedado corta por más de $300,000.
Lo que el DIME tradicional no ve
Las calculadoras en internet fueron diseñadas para una familia promedio. En muchas familias de Houston, las responsabilidades llegan más lejos, y tu cálculo debe reflejarlo.
El dinero que envías a tu familia
Si cada mes mandas dinero a tus padres o hermanos, aquí o en otro país, ese apoyo también desaparecería contigo. Multiplica lo que envías al año por los años que quisieras cubrirlo.
Si Carlos envía $300 al mes a su mamá, son $3,600 al año. Por 10 años, son $36,000 más: si decide incluirlos, su total DIME sube de $876,000 a $912,000. Para mantener el ejemplo simple, seguimos con el total básico de $876,000.
Los padres que viven contigo
Muchas familias cuidan en casa a un abuelo o a otro familiar mayor: medicinas, citas, transporte. Si tú cubres esos gastos, inclúyelos en la parte de ingreso.
Cuando trabajan los dos
Un error común es calcular solo para quien gana más. Si Andrea también trabaja, su ingreso sostiene parte del hogar, y ella necesita su propio cálculo DIME y su propia póliza.
Cuando uno de los dos se queda en casa
Aquí está el error más costoso. En la fórmula, la línea de ingreso de quien no recibe sueldo marca cero, y parece que no necesita seguro.
La realidad es otra. Si falta quien cuida la casa y a los hijos, la familia tendría que pagar guardería, transporte, comidas y limpieza. El índice anual de Insure.com calculó que el trabajo no pagado de una madre equivale a $145,235 al año en 2025. Aunque tu cifra sea menor, nunca es cero.
Para calcularlo, estima cuánto costaría al año pagarle a alguien por esas tareas y úsalo como si fuera el ingreso.
Último paso: resta lo que ya tienes
El total DIME es lo que tu familia necesitaría. Lo que te falta es ese total menos lo que ya tienes disponible: ahorros, cuentas de inversión y seguros de vida existentes.
Carlos tiene $15,000 de ahorros y un seguro de vida en su trabajo por una vez su salario, $55,000.
| Concepto | Monto |
|---|---|
| Total DIME | $876,000 |
| Menos ahorros | -$15,000 |
| Menos seguro del trabajo | -$55,000 |
| Lo que le falta | $806,000 |
Una advertencia sobre el seguro del trabajo
El seguro que da tu empleador ayuda, pero tiene un límite importante: normalmente termina cuando dejas ese empleo. Muchos planes te dan un plazo corto, a menudo 31 días, para convertirlo o llevártelo como póliza individual, casi siempre a una prima más alta. Si Carlos cambia de trabajo y no usa esa opción, esos $55,000 desaparecen, y lo que le falta sube a $861,000.
Por eso te recomendamos ver el seguro del trabajo como un complemento, no como tu plan principal.
Cuándo volver a hacer el cálculo
Tu número no es para siempre. Cambia cuando cambia tu vida, y lo ideal es revisarlo cada vez que pase algo de esto:
- Te casas o te divorcias.
- Nace o llega un hijo a la familia.
- Compras casa o refinancias la hipoteca.
- Cambias de trabajo o tu ingreso sube o baja de forma importante.
- Empiezas a mantener a tus padres u otro familiar.
- Abres un negocio o asumes una deuda grande.
Si no pasó nada de lo anterior, una revisión cada dos o tres años es suficiente. En LA Castle Brokers Group la hacemos con nuestros clientes sin costo, porque un seguro bien calculado hace cinco años puede quedarse corto hoy.
Tu siguiente paso
Ya tienes la herramienta para calcular tu número. Si al hacerlo te surgieron dudas, o quieres que revisemos el cálculo contigo y con tu pareja, en LA Castle Brokers Group lo hacemos sin costo. Primero entiendes, después decides.
O llámanos al 832-528-3824.
Preguntas frecuentes
¿Mi familia tendría que pagar impuestos sobre el dinero del seguro?
Por lo general, no. Según el IRS, el dinero que recibe un beneficiario por el fallecimiento del asegurado no cuenta como ingreso gravable. La excepción más común: si ese dinero genera intereses antes de pagarse, los intereses sí se declaran. Por eso tu cálculo DIME no necesita inflarse para cubrir impuestos en la mayoría de los casos.
¿Cuánto cuesta un seguro de $800,000?
Depende de tu edad, tu salud, el tipo de póliza y los años de cobertura. Muchas personas imaginan un costo más alto que el real, así que vale la pena cotizar con tus datos. Aun así, cualquier cotización es un estimado: la prima final la fija la aseguradora después de evaluar tu solicitud y tu salud.
¿Temporal o permanente?
Las necesidades del DIME, como la hipoteca o criar a los hijos, suelen tener fecha de fin; para eso existe el seguro temporal (term): cubre un número fijo de años, cuesta menos y termina al final del plazo, y renovarlo después suele costar bastante más. Otras necesidades duran toda la vida, como los gastos finales o dejar una herencia; para esas existe el seguro permanente, que cuesta más porque no vence. Muchas familias combinan los dos.
¿Puedo tener más de una póliza?
Sí. Es común tener una póliza grande por 20 o 30 años mientras los hijos crecen, y otra más pequeña que dure toda la vida. Si ya tienes una póliza y piensas cambiarla, no la canceles antes de que la nueva esté aprobada y vigente: una póliza nueva se calcula con tu edad y tu salud de hoy, y la aseguradora vuelve a tener un período para revisar tu solicitud. Muchas veces conviene más sumar cobertura que reemplazarla.
¿Puedo poner a mis hijos menores como beneficiarios?
Puedes, pero en Texas no es lo más recomendable si lo haces sin preparación. La aseguradora no le entrega el dinero directamente a un menor. Si no nombraste un custodio o un fideicomiso y el monto pasa de $25,000, el dinero normalmente termina depositado bajo supervisión de la corte o requiere nombrar un tutor legal, con trámites, fianzas y tiempo. Hay formas sencillas de evitarlo, como nombrar un custodio bajo la ley de transferencias a menores de Texas (TUTMA) o crear un fideicomiso. Para elegir la mejor, consulta a un abogado de planificación patrimonial.
¿Puedo solicitar un seguro de vida si no tengo número de Seguro Social?
Algunas aseguradoras aceptan solicitudes con ITIN en lugar de Seguro Social. Cada compañía pide requisitos distintos, como identificación vigente, dirección en Estados Unidos y, en muchos casos, un estatus migratorio o tipo de visa específico. Un agente independiente puede decirte cuáles aceptan casos como el tuyo; la aprobación depende siempre de la evaluación de la aseguradora.
Aviso. Los ejemplos de este artículo son ilustrativos. Cualquier prima es un estimado: el costo final, la cobertura y la aprobación dependen de tu edad, tu salud y la evaluación de cada aseguradora.
Fuentes:
- LIMRA, Hispanic Americans and Life Insurance: Bring Family to the Conversation (Insurance Barometer 2025)
- LIMRA, Hispanic Americans Report Greatest Life Insurance Need (Insurance Barometer 2024)
- National Funeral Directors Association, 2023 NFDA General Price List Study
- Insure.com, The Mother's Day Index (2025)
- IRS, Life insurance & disability insurance proceeds
- Western & Southern, Group Life Insurance Conversion & Portability Guide
- NerdWallet, How Much Life Insurance Do I Need?
- Texas Estates Code, capítulo 1355, y Texas Property Code, capítulo 141 (TUTMA)
- Nationwide, Life insurance for foreign nationals