Si tienes Medicare o estás por inscribirte, probablemente hayas escuchado hablar de Medicare Original y Medicare Advantage.
Y es normal que surjan preguntas.
¿Son lo mismo? ¿Cuál te permite conservar tus médicos? ¿Cuál incluye medicamentos? ¿Qué pasa con los gastos cuando necesitas atención médica?
La diferencia es más sencilla de entender de lo que parece.
Medicare Original y Medicare Advantage son dos maneras diferentes de recibir tus beneficios de Medicare. Conocer cómo funciona cada una puede ayudarte a hacer mejores preguntas antes de elegir tu cobertura para 2027.
Primero: ¿qué son las Partes A, B, C y D de Medicare?
Antes de comparar las dos opciones, vale la pena entender qué significa cada parte.
Parte A: ayuda a cubrir hospitalizaciones y determinados servicios relacionados.
Parte B: ayuda a cubrir servicios médicos y ambulatorios, como consultas, estudios, ciertos equipos médicos y servicios preventivos.
Parte C: es otro nombre para Medicare Advantage. Son planes ofrecidos por compañías privadas aprobadas por Medicare.
Parte D: ayuda a cubrir medicamentos recetados.
Ahora sí podemos entender mejor las dos formas principales de recibir tu cobertura.
¿Qué es Medicare Original?
Medicare Original está formado por la Parte A y la Parte B.
Con esta opción, recibes tus beneficios directamente a través de Medicare.
Una de sus características principales es la libertad para elegir proveedores. Puedes acudir a cualquier médico u hospital en Estados Unidos que acepte Medicare.
Medicare Original, sin embargo, no incluye automáticamente cobertura para medicamentos recetados. Si quieres esa cobertura, normalmente puedes inscribirte por separado en un plan de la Parte D.
También puedes considerar una póliza Medicare Supplement, conocida como Medigap, para ayudar con ciertos gastos que Medicare Original no paga.
¿Qué es Medicare Advantage?
Medicare Advantage, también conocido como Parte C, es otra manera de recibir tus beneficios de Medicare.
En lugar de recibir los beneficios de las Partes A y B directamente a través de Medicare Original, los recibes mediante un plan ofrecido por una compañía privada aprobada por Medicare.
Para inscribirte en Medicare Advantage debes tener tanto la Parte A como la Parte B.
La mayoría de estos planes también incluye cobertura de medicamentos y muchos ofrecen beneficios adicionales que Medicare Original normalmente no incluye, como servicios dentales, de visión o audición.
Los beneficios y costos no son iguales en todos los planes.
Por eso es importante revisar el plan específico disponible donde vives.
Medicare Original vs. Medicare Advantage: comparación rápida
| Medicare Original | Medicare Advantage | |
|---|---|---|
| Quién administra tus beneficios | Medicare | Una compañía privada aprobada por Medicare |
| Parte A y Parte B | Sí | Sí, a través del plan |
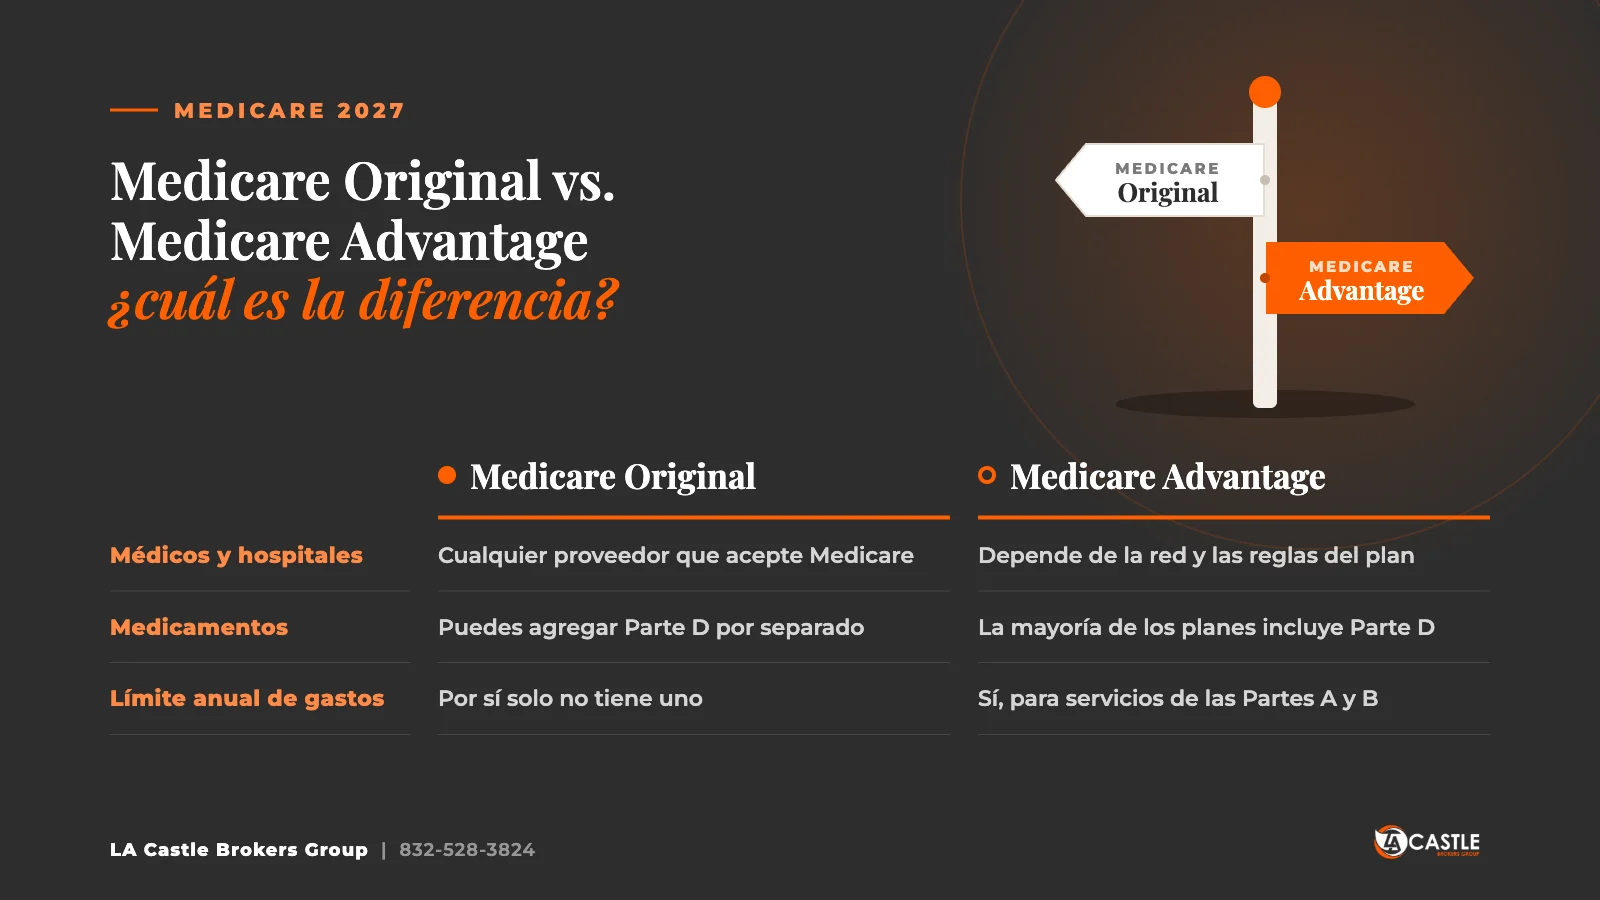
| Médicos y hospitales | Cualquier proveedor que acepte Medicare | Depende de la red y las reglas del plan |
| Medicamentos | Puedes agregar Parte D por separado | La mayoría de los planes incluye Parte D |
| Beneficios adicionales | Generalmente limitados | Muchos planes ofrecen beneficios adicionales |
| Límite anual de gastos médicos de bolsillo | Medicare Original por sí solo no tiene uno | Sí, para servicios cubiertos por las Partes A y B |
| Medigap | Puedes adquirirlo si cumples los requisitos aplicables | No funciona junto con Medicare Advantage |
Pero una tabla no cuenta toda la historia.
Veamos algunas diferencias que pueden afectar tu decisión.
¿Puedo seguir viendo a mis médicos?
Esta es una de las preguntas más importantes antes de elegir cobertura.
Con Medicare Original, puedes visitar médicos y hospitales en Estados Unidos que acepten Medicare. No estás limitado a la red de proveedores de un plan privado.
Con Medicare Advantage, las reglas dependen del plan.
Algunos planes trabajan con una red específica de médicos, especialistas y hospitales. Dependiendo del tipo de plan, recibir atención fuera de esa red puede costarte más o puede no estar cubierta, excepto en determinadas situaciones.
Por eso, antes de inscribirte en un plan Medicare Advantage, no basta con mirar sus beneficios.
También conviene preguntar:
¿Mi médico está en la red?
¿Mi hospital está en la red?
¿Mis especialistas están en la red?
Esas preguntas pueden ser mucho más importantes que un beneficio adicional que aparece en un folleto.
¿Cuál cuesta menos?
Aquí no existe una respuesta igual para todo el mundo.
Con Medicare Original tienes determinados costos establecidos por Medicare.
Para 2027, algunos de esos montos todavía son proyecciones y pueden cambiar cuando CMS publique las cifras definitivas. Actualmente se proyecta una prima estándar de la Parte B de aproximadamente $209.50 al mes y un deducible anual de aproximadamente $292.
Después del deducible, normalmente pagas el 20% del monto aprobado por Medicare para muchos servicios cubiertos por la Parte B.
Además, Medicare Original por sí solo no establece un límite anual máximo de gastos de bolsillo.
Con Medicare Advantage funciona diferente.
Cada plan establece sus propios costos dentro de las reglas de Medicare. Puedes encontrar planes con una prima mensual adicional de $0 y otros que cobran una prima.
Pero aquí hay algo importante:
Una prima de $0 no significa atención médica gratis.
Todavía puedes tener copagos, el porcentaje que pagas tú después del deducible (coaseguro), y otros gastos cuando utilizas determinados servicios.
Los planes Medicare Advantage también tienen un límite anual para lo que pagas de tu bolsillo por los servicios cubiertos por las Partes A y B.
Por eso comparar solamente la prima mensual puede darte una imagen incompleta.
¿Qué pasa con los medicamentos en 2027?
Si utilizas medicamentos regularmente, esta parte merece especial atención.
Con Medicare Original, puedes inscribirte por separado en un plan de medicamentos de la Parte D.
La mayoría de los planes Medicare Advantage ya incluye cobertura de medicamentos, aunque existen excepciones.
Para 2027 hay algunos números importantes de Parte D que ya están establecidos.
El deducible anual máximo permitido será de $700, aunque un plan puede establecer un deducible menor.
También habrá un límite anual de $2,400 en gastos de bolsillo para medicamentos cubiertos por la Parte D.
Pero conocer esos números no te dice cuál plan de medicamentos puede funcionar mejor para ti.
¿Por qué?
Porque cada plan puede cubrir medicamentos diferentes y tener distintas farmacias, costos y reglas.
Una buena comparación debe comenzar con algo mucho más personal:
¿Qué medicamentos tomas actualmente?
¿Medicare Advantage incluye beneficios adicionales?
Muchos planes Medicare Advantage ofrecen beneficios que Medicare Original normalmente no cubre.
Dependiendo del plan, pueden incluir servicios dentales, de visión, audición y otros beneficios adicionales.
Pero aquí también conviene tener cuidado.
No todos los planes ofrecen los mismos beneficios ni funcionan de la misma manera.
Un beneficio que parece atractivo puede tener límites, proveedores participantes o reglas específicas.
Por eso conviene mirar el plan completo y no elegir únicamente por un beneficio adicional.
Entonces, ¿Medicare Original o Medicare Advantage?
Esta es probablemente la pregunta que más escuchamos.
Y la respuesta depende de la persona.
Dos vecinos de la misma edad pueden necesitar coberturas completamente diferentes.
Uno puede viajar frecuentemente y querer mayor flexibilidad para elegir médicos. El otro puede preferir un plan que reúna diferentes beneficios y servicios dentro de una misma cobertura.
También hay que considerar tus médicos, hospitales, medicamentos, presupuesto y necesidades de atención médica.
Por eso, en lugar de comenzar preguntando:
"¿Cuál plan es mejor?"
puede ser más útil preguntar:
"¿Cuál opción funciona mejor para mi situación?"
¿Cuándo puedo cambiar mi cobertura para 2027?
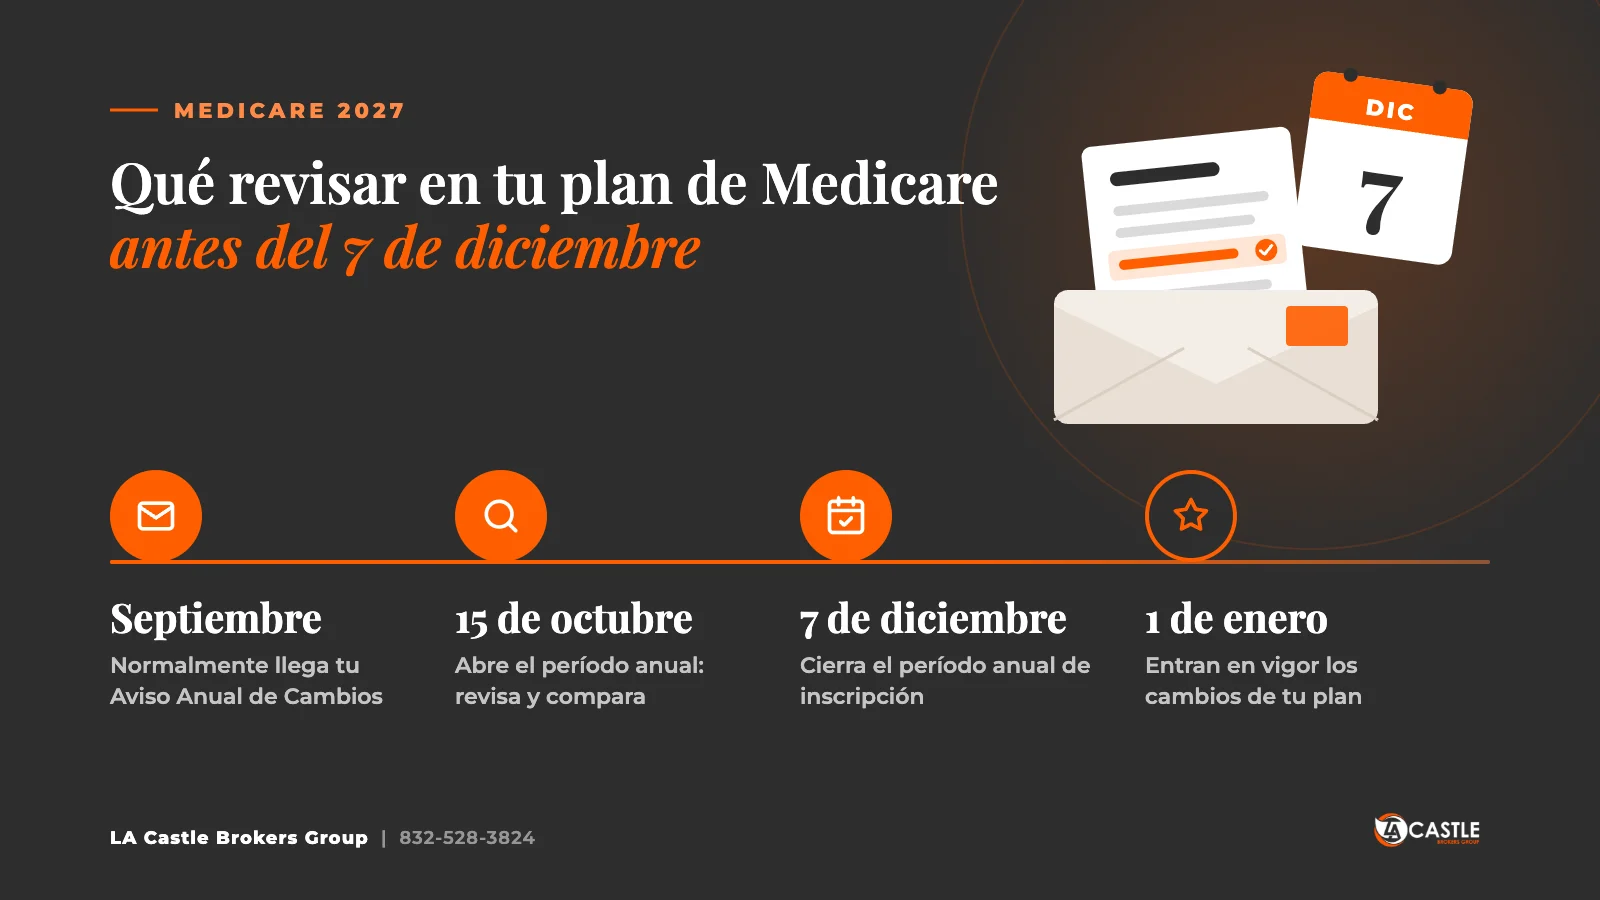
El período anual de Medicare va del 15 de octubre al 7 de diciembre de 2026.
Durante este período puedes revisar tu cobertura y realizar determinados cambios para el próximo año.
Los cambios realizados durante este período normalmente comienzan el 1 de enero de 2027.
También existe el Período de Inscripción Abierta de Medicare Advantage, del 1 de enero al 31 de marzo, para personas que ya están inscritas en Medicare Advantage. Durante ese período existen opciones específicas para cambiar de cobertura.
Además, algunas situaciones personales pueden darte derecho a un Período Especial de Inscripción fuera de esas fechas.
Antes de elegir para 2027, revisa estas cuatro cosas
No necesitas convertirte en experto en Medicare para revisar tu cobertura.
Pero sí conviene conocer cuatro cosas:
- Tus médicos: ¿participan con el plan que estás considerando?
- Tus medicamentos: ¿están cubiertos y cuánto podrían costarte?
- Tus gastos: ¿qué pagarías cuando realmente necesites utilizar la cobertura?
- Tus necesidades: ¿qué beneficios son realmente importantes para ti?
Un plan puede verse excelente en papel y aun así no ser adecuado para tu situación.
¿Necesitas ayuda para comparar tus opciones de Medicare para 2027?
Entender la diferencia entre Medicare Original y Medicare Advantage es un buen comienzo.
El siguiente paso es revisar cómo esas diferencias aplican a tu situación.
Tus médicos, medicamentos, necesidades de cobertura y los planes disponibles donde vives pueden cambiar la comparación.
En LA Castle Brokers Group podemos ayudarte a revisar esas variables, explicar tus opciones en un lenguaje sencillo y comparar los planes disponibles para que puedas tomar una decisión informada.
O llámanos al 832-528-3824.
Preguntas frecuentes
¿Puedo tener Medicare Original y Medicare Advantage al mismo tiempo?
No funcionan como dos coberturas principales al mismo tiempo. Medicare Advantage es otra manera de recibir tus beneficios de las Partes A y B. Para tener Medicare Advantage debes continuar inscrito en ambas partes.
¿Medicare Advantage siempre cuesta menos que Medicare Original?
No necesariamente. Los costos dependen del plan, los servicios que utilizas y tu situación. Una prima mensual baja o de $0 no significa que no tendrás gastos cuando utilices la cobertura.
¿Medicare Advantage incluye medicamentos?
La mayoría de los planes Medicare Advantage incluye cobertura de medicamentos de la Parte D, pero existen excepciones. Siempre debes revisar el plan específico.
¿Puedo utilizar Medigap con Medicare Advantage?
No. Medigap está diseñado para complementar Medicare Original y no funciona junto con Medicare Advantage.
¿Tengo que cambiar mi plan Medicare todos los años?
No necesariamente. Pero sí es recomendable revisar tu cobertura cada año porque los costos, beneficios, medicamentos cubiertos y redes de proveedores pueden cambiar.
Aviso importante: LA Castle Brokers Group es una agencia/corredor independiente con licencia para ofrecer productos de Medicare. No somos una agencia gubernamental ni estamos afiliados con el gobierno de los Estados Unidos. La disponibilidad de planes, beneficios y costos depende del área y del plan específico.
Información para 2027: Algunos costos de Medicare Parte A y Parte B mencionados en este artículo corresponden a proyecciones y están sujetos a los montos finales que publique CMS. Los parámetros de Parte D identificados para 2027 corresponden a información oficial disponible para ese año.
LA Castle Brokers Group — Houston, Texas. Hablamos español.